Temps de lecture estimé : 5 minutes
Points clés à retenir
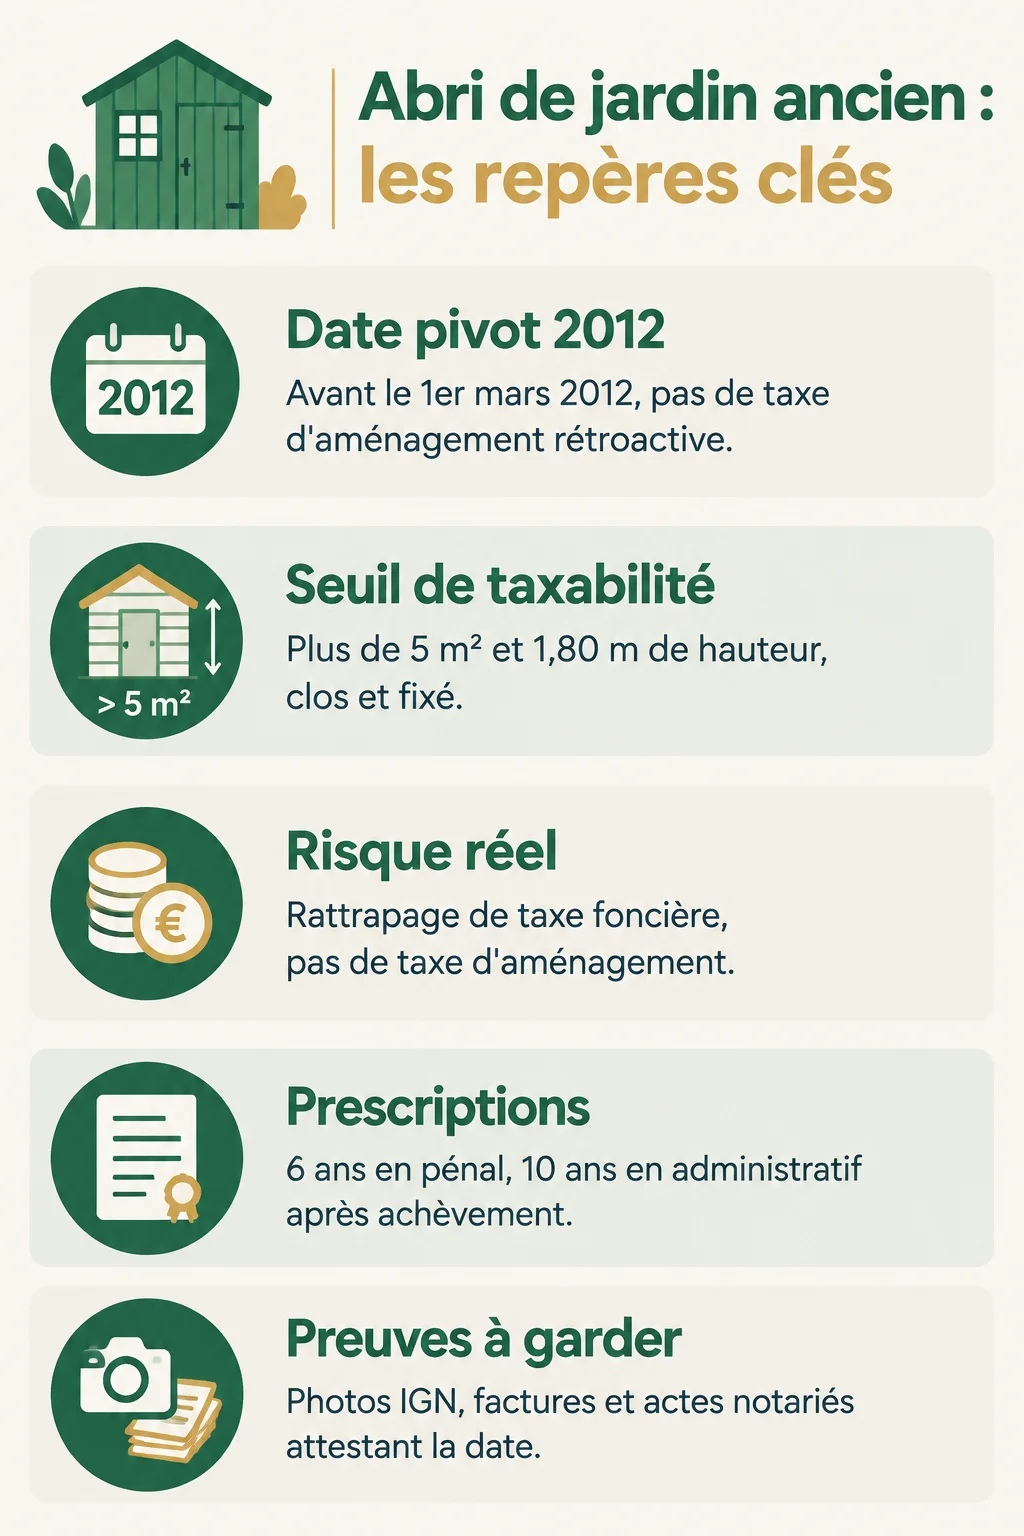
- La taxe d’aménagement ne s’applique pas rétroactivement à un abri achevé avant le 1er mars 2012
- Un abri non déclaré risque surtout un rattrapage de taxe foncière, pas la taxe d’aménagement
- Un abri de plus de 5 m² et 1,80 m de hauteur, clos et fixé, devient taxable
- La prescription pénale est de 6 ans, l’administrative de 10 ans après achèvement
- Conservez photos aériennes IGN, factures et actes notariés comme preuve de la date de construction
Pourquoi la date de 2012 change tout pour la taxe abri de jardin construit avant 2012
Sur mes chantiers de rénovation, je tombe régulièrement sur des abris de jardin qui trônent dans le fond du terrain depuis des décennies. La question revient souvent : la taxe abri de jardin construit avant 2012 peut-elle s’appliquer à ces vieilles cabanes ? La réponse tient à une date précise.
Le 1er mars 2012 marque l’entrée en vigueur de la taxe d’aménagement, qui a remplacé l’ancienne taxe locale d’équipement (TLE). Ce changement n’est pas cosmétique : les deux régimes fiscaux ne s’appliquent pas aux mêmes constructions.
Concrètement, seule une construction ayant fait l’objet d’une autorisation d’urbanisme déposée après cette date peut être soumise à la nouvelle taxe d’aménagement. Un abri achevé avant 2012 relevait, s’il était taxable à l’époque, du régime de la TLE, aujourd’hui disparu.
En pratique, cela signifie qu’un abri déjà construit avant le 1er mars 2012 n’est pas rétroactivement soumis à la taxe d’aménagement. C’est le point que je vois trop rarement expliqué clairement, alors qu’il rassure une bonne partie des propriétaires qui m’écrivent.
 Ouvrir l’infographie en grand
Un abri de jardin ancien peut-il être taxé aujourd’hui
Voyons cela ensemble, car la nuance est importante. Un abri jamais déclaré à l’époque de sa construction n’a jamais généré de taxe, puisque celle-ci est due au moment de l’autorisation d’urbanisme, pas au moment où la construction sort de terre.
Il faut distinguer deux impôts que beaucoup confondent. La taxe d’aménagement est un paiement unique, calculé à partir du permis ou de la déclaration préalable. La taxe foncière, elle, est annuelle et dépend de la valeur locative cadastrale du bien, mise à jour via une déclaration.
Le vrai risque pour un abri ancien non déclaré n’est donc pas un rappel de taxe d’aménagement. C’est une mise à jour de la valeur locative cadastrale par le centre des impôts, qui déclenche un rattrapage de taxe foncière, indépendamment de l’ancienneté de la construction. J’ai vu ce cas se produire lors d’une vente immobilière, où le notaire a signalé l’abri non déclaré au fisc.
Conditions qui rendent un abri de jardin taxable
Dans mon expérience, beaucoup de propriétaires ignorent les seuils exacts. Un abri de jardin devient taxable dès qu’il remplit plusieurs conditions cumulatives.
- Une surface de plancher supérieure à 5 m²
- Une hauteur sous plafond égale ou supérieure à 1,80 m
- Une construction close, couverte et fixée durablement au sol
À l’inverse, un abri de 5 m² ou moins, démontable, non clos ou installé de façon temporaire, échappe à toute obligation déclarative. C’est souvent la première chose que je vérifie sur place avec un mètre laser, avant même de parler d’urbanisme.
Prescription et risques pour un abri non déclaré construit avant 2012
Pour visualiser les règles applicables à un abri de jardin non déclaré, cette vidéo de Fiscaloo détaille les mécanismes de taxation et de prescription.
Deux délais de prescription coexistent, et ils ne protègent pas de la même façon. La prescription pénale est de 6 ans à compter de l’achèvement des travaux : passé ce délai, l’administration ne peut plus poursuivre pénalement.
La prescription civile et administrative est de 10 ans après l’achèvement. Au-delà, la mairie ne peut plus exiger la démolition ni la mise en conformité pour défaut d’autorisation.
À noter : quand le permis était obligatoire et qu’aucune autorisation n’a jamais été déposée, une partie de la jurisprudence considère qu’aucune prescription administrative ne court. Pour un abri construit avant 2012, la preuve de la date d’achèvement devient donc essentielle.
Pour établir cette date, je conseille de rassembler des photos aériennes IGN (le géoportail conserve des clichés remontant à plusieurs décennies), des factures d’achat ou de matériaux, et des actes notariés mentionnant la présence de l’abri lors d’une vente antérieure.
Comment vérifier et régulariser la situation
Concrètement, voici la démarche que je recommande à mes clients propriétaires d’un abri ancien non déclaré.
- Mesurer précisément la surface de plancher et la hauteur réelle sous plafond
- Consulter le PLU en mairie et demander un certificat d’urbanisme
- Déposer une déclaration préalable (formulaire Cerfa 13703*08) si l’abri fait entre 5 et 20 m², ou un permis de construire au-delà
- Anticiper l’impact sur la taxe foncière via la déclaration de biens immobiliers en ligne sur le site des impôts
Le Cerfa 13703*08 s’utilise pour régulariser une construction déjà existante, pas uniquement pour un projet neuf. C’est une case à cocher qui change tout dans le dossier.
Calcul de la taxe d’aménagement si une régularisation est nécessaire
Si l’abri date bien d’avant 2012 et qu’aucune autorisation n’a jamais été déposée, une régularisation peut, dans certains cas, générer une taxe d’aménagement calculée sur les valeurs actuelles.
La base forfaitaire 2025 est de 930 € par m² hors Île-de-France, et de 1 054 € par m² en Île-de-France. À cette base s’ajoutent un taux communal, entre 1 et 5 %, et un taux départemental, entre 0 et 2,5 %.
| Surface | Base forfaitaire (hors IDF) | Taxe estimée (taux 5 % + 2,5 %) |
|---|---|---|
| 10 m² | 9 300 € | environ 698 € |
| 20 m² | 18 600 € | environ 1 395 € |
Le paiement s’effectue en une seule fois si le montant est inférieur à 1 500 €, et en deux fois au-delà.
Que risque-t-on en cas de non-régularisation
Les sanctions pour une construction sans autorisation ne sont pas symboliques. L’amende encourue va de 1 200 € à 300 000 €, avec un plafond calculé jusqu’à 6 000 € par m² construit sans permis.
Dans les cas les plus graves, le juge peut ordonner la démolition de l’abri. En pratique, je constate que la découverte vient rarement d’un contrôle spontané. C’est un voisin, un agent municipal en tournée, ou un notaire lors d’une vente qui signale la situation.
Pour un abri de jardin construit avant 2012, la meilleure protection reste de conserver toute preuve de sa date d’achèvement, avant même de penser à une éventuelle régularisation.